半年前视涯科技刚在科创板敲钟,市场还在讨论它何时能盈利,结果上市后首份半年报直接甩出一组让人看不懂的数据:营收5.84亿元,同比暴增287.87%,亏损却还在5372.2万元——赚了快3倍的钱,为什么还亏着?
更绝的是,当期经营活动现金流净流出2.59亿元,而去年同期是净流入2.22亿元。
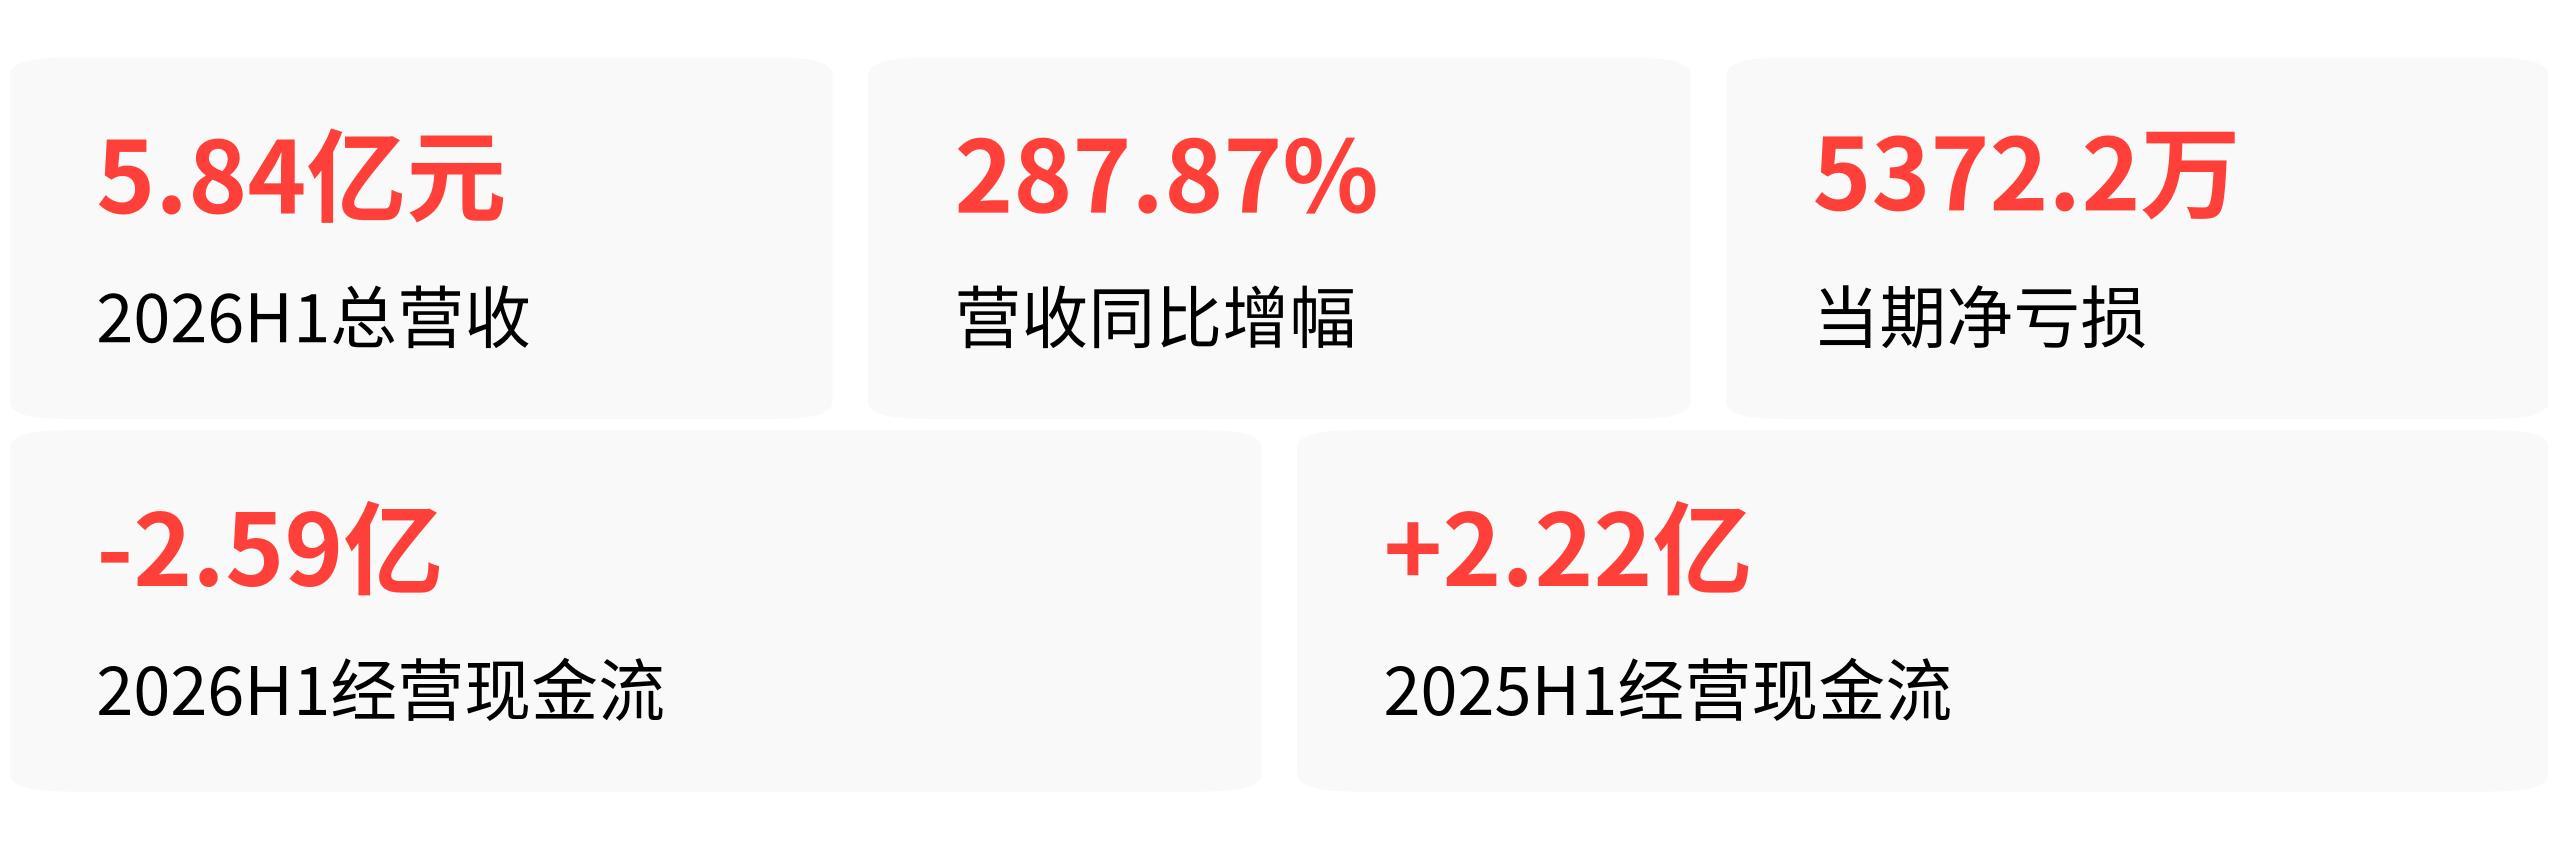
营收翻了近3倍,现金流却从正2.22亿变成了负2.59亿,这生意到底是怎么做的?
拆开半年报,视涯科技的收入结构极其清晰。硅基OLED微显示屏收入5.09亿元,占总营收87.19%;战略产品开发收入5688.09万元,占9.74%。
也就是说,这家公司几乎只靠卖硅基OLED屏活着,而且业绩说明书里写得很直白:营收暴增是因为“特定客户战略产品开发项目转入量产交付”。
所谓“特定客户”,就是一家视涯科技不愿点名、但显然能决定它生死的战略级客户。公司没披露这个客户到底贡献了多少营收,市场也没人能给出确切的对应主体。
但87.19%的收入来自硅基OLED微显示屏,而营收增长又明确归因于“特定客户”的量产交付——钱从哪来,答案已经呼之欲出。
更值得警惕的是现金流。半年报披露,经营活动现金流净流出2.59亿元,主要原因是“上年同期收到特定客户保证金及本年备料增加”。
去年上半年,这个“特定客户”给视涯科技打了大笔保证金,让当期现金流净流入2.22亿元;今年项目转入量产,保证金没了,但备料要花真金白银,于是现金开始往外流。
这揭示了一个残酷事实:视涯科技的商业模式,是典型的“接大单—备料—交付—收款”循环。订单越大,前期垫付的资金越多,而一旦客户付款节奏出现波动,公司就会面临现金流压力。
新浪财经的鹰眼预警系统已经将“营业收入与经营活动净现金流变动背离”列为重点关注事项,这个信号在半导体行业里通常意味着:要么应收账款在快速膨胀,要么存货在大量积压——视涯科技两者都占了。
存货周转率只有0.76次,这意味着公司备了远超当期销售需要的货。
但有一个数据间接说明问题:应收票据较期初增长了968.05%。应收票据通常是客户用商业承兑汇票或银行承兑汇票来支付货款时形成的,增速远超营收增速,说明客户正在用“延期付款”的方式占用视涯科技的现金流。
高客户集中度本身不是致命的,硅基OLED这个赛道里,几乎所有玩家都面临同样的问题。泛显示产业链封测环节的汇成股份,2026年上半年前五大客户应收账款占比达到77.99%。
这是一个行业共性特征——定制化中小尺寸显示领域,客户集中是常态,因为愿意为高规格硅基OLED下大单的终端厂商本来就没几家。
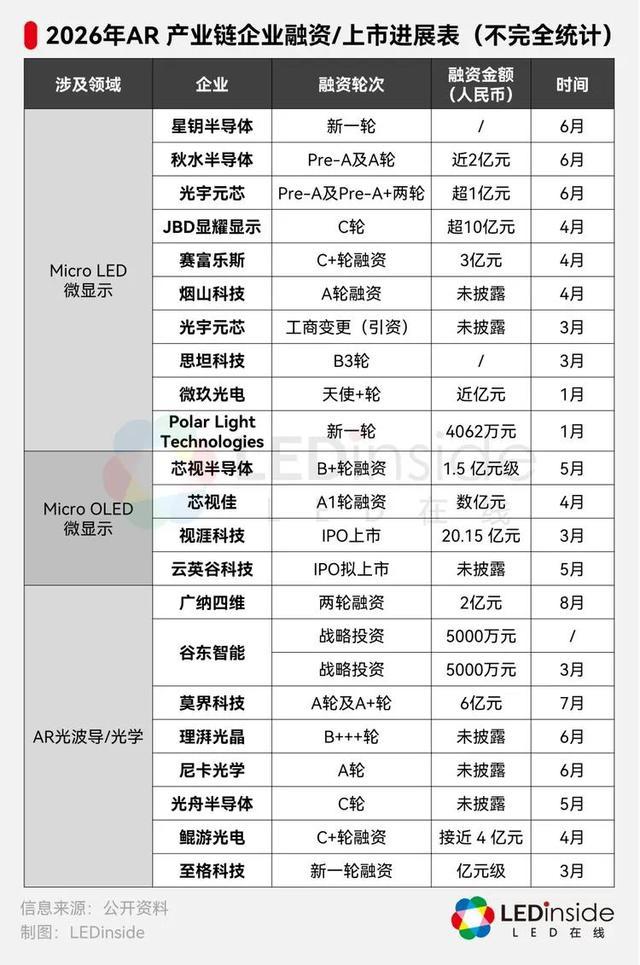
2026年AR产业链企业融资上市进展汇总
但视涯科技的问题在于,它正处在一个危险的时间窗口。
2026年上半年,AI眼镜行业确实在爆发。IDC数据显示,一季度全球智能眼镜出货量356.6万台,同比增长130.1%;产业链普遍预测全年出货量将突破2300万台。
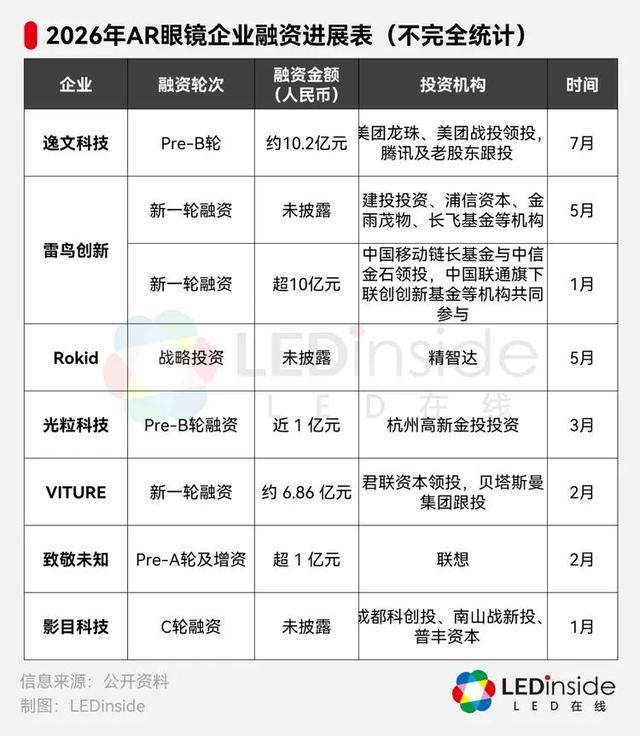
2026年AR眼镜企业融资进展不完全统计
视涯科技作为全球首家基于12英寸晶圆背板实现硅基OLED规模量产的企业,技术优势是真实的,上半年出货量已经超过了2025年全年。
但行业景气度上行,恰恰是客户集中度风险被掩盖的阶段。当大客户订单充足时,产能利用率高、营收增长快,一切看起来蒸蒸日上;一旦大客户产品迭代、供应链切换或终端销售不及预期,产线就可能面临开工不足。
视涯科技IPO募资20.15亿元,正在扩建12英寸产线,预计新增年产1080万块屏的产能,这意味着未来几年固定成本会继续攀升。如果没有第二个“特定客户”来填产能,固定成本摊到每块屏上,亏损会进一步放大。
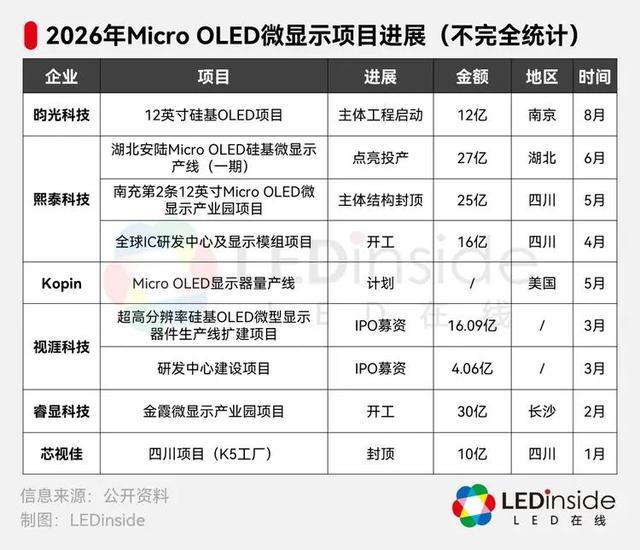
2026年Micro OLED微显示项目进展汇总
半年报只笼统提及“其他客户订单需求增加”,但“其他客户”是谁、给多少量、能贡献多少营收,全是未知数。
结论很明确:视涯科技的营收暴增,本质上是单一客户从“预付保证金阶段”切换到“量产交付阶段”的一次性脉冲,不是客户结构多元化带来的增长。
从现金流看,它正在为这个订单垫付大量资金;从存货和应收看,回款速度跟不上出货速度;从产能扩建看,未来固定成本只会更高。
如果“特定客户”的订单能持续且规模扩大,视涯科技有机会在规模效应下扭亏;但如果这个客户出现任何订单缩减,它的产能利用率、现金流和亏损幅度都会直接承压。这不是一家能用“行业景气度”来对冲风险的公司——它的命脉,系于一个不肯透露姓名的客户手里。
双悦网提示:文章来自网络,不代表本站观点。


